
Gravity of E-Commerce
Le DTC ne supprime pas l'intermédiaire : il internalise livraison, retours et service, puis paie les plateformes pour rester visible. La gravité ne condamne pas l'e-commerce : elle oblige à piloter la contribution après coûts de canal, et à agir sur l'offre, le panier et le prix.
Gravity of E-Commerce
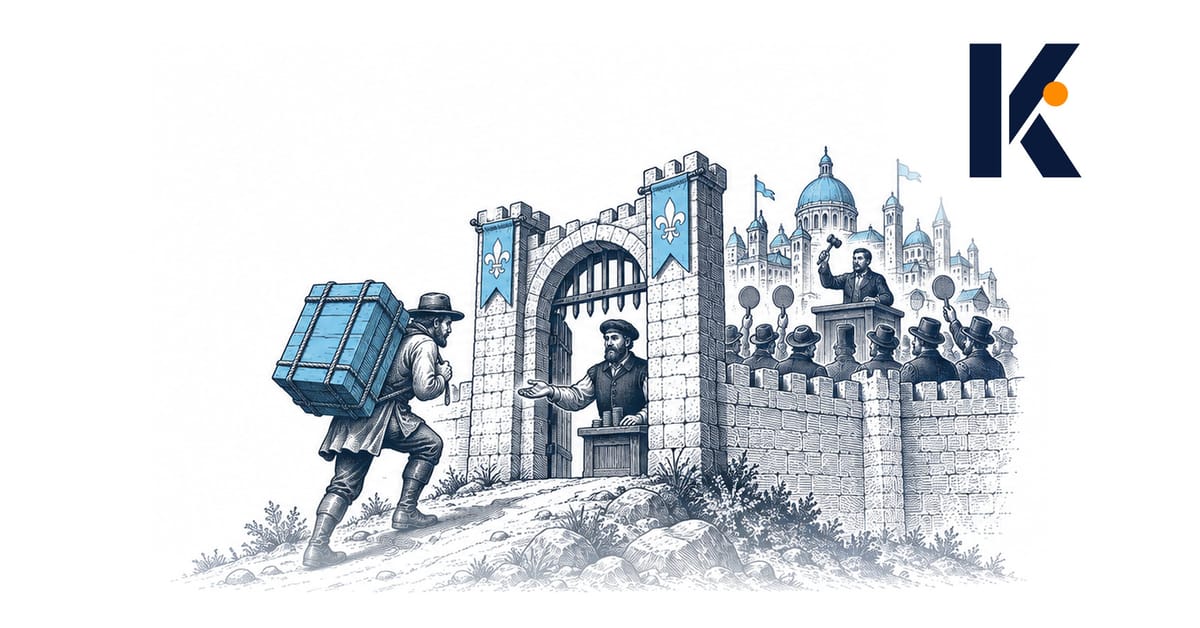
Le récit fondateur du direct-to-consumer tient en une soustraction séduisante : retirer le distributeur, récupérer sa marge. Dix ans plus tard, beaucoup de marques DTC croissent vite et perdent de l’argent sur chaque commande. Ce n’est pas un paradoxe de gestion, c’est une physique : la distribution ne disparaît pas quand on la retire à un partenaire, elle change de porteur. La marque qui livre à domicile, reprend les retours, contrôle les colis et répond après l’achat n’a pas supprimé l’intermédiaire - elle l’a internalisé.
C’est la thèse que porte la notion de « gravité de l’e-commerce », développée par les praticiens James Hankins et JP Castlin et documentée dans les frameworks digital-first de WARC. Leur point de départ tient en une phrase : il devrait coûter plus cher à quelqu’un de faire quelque chose pour vous que de le faire vous-même. Appliqué au canal direct, ce principe déplace la question - de « faut-il du DTC ? » vers « quels coûts mon canal internalise-t-il, et qui les porte ? »
Empiriquement, le dossier mêle reconstructions comptables, cas documentés et retours d’expérience de praticiens, pas une base exhaustive par catégorie. Les ordres de grandeur cités ici (taux de retour, prélèvement des plateformes) donnent une direction solide ; leur intensité varie fortement selon le produit et se chiffre dans chaque P&L. La page donne un cadre de diagnostic, pas un verdict général « DTC rentable ou non ».
L’essentiel en 4 points
- Livraison, retours et service ne sont pas des coûts supprimés mais internalisés : la « gratuité » est un prix masqué que la contribution de chaque commande porte.
- L’échelle n’amortit pas tout : chaque commande subventionnée en perd davantage, et la visibilité sur les plateformes se facture 5 à 25 % du chiffre d’affaires en frais publicitaires.
- La comparaison honnête oppose deux systèmes complets - le canal direct après retours, préparation et acquisition, contre le wholesale après marge distributeur et conditions commerciales.
- Trois leviers changent l’équation : l’offre (panier, bundles, valeur-poids), le portefeuille de canaux, et les actifs propriétaires qui défendent le prix.
Le coût ne disparaît pas : il change de porteur
La promesse DTC tenait à une abstraction séduisante : supprimer le distributeur, récupérer sa marge. Comme le documentent les frameworks digital-first que James Hankins a contribué à formaliser chez WARC, la règle de base est physique : « it should cost more for someone to do something for you than if you did it yourself ». Quand la marque livre au domicile, reprend l’article, le contrôle, le remet en stock et répond après l’achat, elle n’a pas éliminé la distribution : elle l’a absorbée.
La livraison et les retours « gratuits » sont donc des prix masqués. Le client ne les paie pas à l’acte, mais la contribution de chaque commande les porte. La comparaison pertinente n’oppose pas la marge produit DTC à la marge abandonnée au retailer : elle oppose deux systèmes complets.
- le canal direct, après paiement, préparation, dernier kilomètre, service et acquisition ;
- le wholesale, après marge du distributeur, conditions commerciales et soutien au sell-through.
L’ordre de grandeur le plus parlant vient de JP Castlin et James Hankins, dans leur épisode pour The Sleeping Barber : les catégories qu’ils observent passent d’environ 8 % de retours en retail physique à 15-40 % en e-commerce. La fourchette varie fortement par catégorie et n’est pas une loi universelle ; elle révèle néanmoins la ligne que les unit economics simplifiés effacent le plus facilement. Quelqu’un doit déballer, contrôler, remettre en stock et republier l’article - et ce quelqu’un, c’est la marque.
Pourquoi l’échelle peut aggraver le P&L
L’échelle dilue certains coûts fixes, mais elle multiplie aussi chaque promesse subventionnée. Si une commande perd de l’argent après fulfillment et retours, davantage de commandes produisent davantage de perte. C’est la différence entre une économie qui s’amortit et une fuite qui grossit.
La reconstruction comptable de la contribution du périmètre direct de Nike - digital et magasins détenus - proposée par Hankins et Castlin la trouve négative toutes les années sauf une depuis le reset stratégique de 2017. Ce n’est pas un segment publié par Nike, donc pas une preuve universelle : le cas suffit comme contre-test. Même la taille, la marque et le prix unitaire de Nike ne rendent pas automatiquement le canal direct supérieur.
Le retour à des taux d’intérêt plus normaux a simplement rendu cette gravité visible. ASOS retire la gratuité des retours à certains profils et les plateformes de livraison réintroduisent des frais : le coût que le financement ou la croissance masquait remonte dans le prix, le seuil de gratuité ou les conditions de service. La direction du mécanisme est solide - transporter, reprendre et remettre en stock coûte - mais son intensité dépend du produit, et c’est elle qu’il faut chiffrer dans chaque P&L.
Le linéaire digital recrée un intermédiaire
Le site propre n’est qu’une partie du modèle. Dès qu’une marque dépend d’Amazon, d’une marketplace, du search ou d’un réseau social pour être trouvée, l’intermédiaire revient sous forme d’enchère. Selon l’expérience de Magnus Ekbom, cofondateur de Lazada, la visibilité e-commerce peut prélever 5 à 25 % en frais publicitaires : une « tax on the gross margin ». Le chiffre vient de son expérience en Asie du Sud-Est et varie par plateforme ; l’idée importante est comptable. Une dépense indispensable pour apparaître au rayon digital ressemble moins à un investissement discrétionnaire qu’à un coût de distribution récurrent.
Le cadrage change alors la décision. Castlin et Hankins insistent : ces surfaces ne sont pas seulement des canaux publicitaires, « they are merchandising channels ». Les piloter uniquement au ROAS omet la disponibilité, le fulfillment, les frais et la marge nette. Le budget de présence transactionnelle doit être séparé de la construction de marque : le premier achète une place au moment de l’intention ; la seconde construit la probabilité d’être recherché et accepté à un prix défendable.
Cette profusion rend aussi l’entrée trompeusement facile. Ekbom cite plus de 60 000 marques lancées chaque année en Indonésie, et presque autant qui disparaissent - statistique orale, sans méthodologie publiée, mais qui illustre son constat : lancer une boutique et des campagnes est devenu facile, soutenir une marque ne l’est pas. La baisse de la barrière technique intensifie la concurrence pour la visibilité au lieu de créer un avantage durable.
Trois façons de travailler avec la gravité
La gravité est structurelle, pas uniforme : son intensité dépend du rapport valeur-poids, du panier, du taux de retour, de la récurrence, du canal et du pouvoir de prix. Elle ne s’optimise jamais jusqu’à zéro, mais plusieurs choix changent l’équation.
1. Concevoir l’offre pour amortir le dernier kilomètre
Chez Simple Modern, expédier une unité coûtait environ 12 $, contre 14 $ pour cinq unités réunies dans le même colis (Andrew Faris) : la marge par commande augmente alors beaucoup plus vite que le panier. Bundles, quantité et seuil de franco amortissent un coût de livraison quasi fixe.
Le prix moyen seul renseigne mal ce potentiel. Le rapport valeur-poids est souvent plus utile : un produit cher, léger, compact et peu retourné supporte mieux le dernier kilomètre qu’un produit volumineux au même panier. Le bon objet d’analyse n’est donc pas « l’e-commerce » en général, mais l’économie physique de chaque offre.
2. Construire un portefeuille de canaux
Le DTC pur promet le contrôle ; le retail peut apporter une infrastructure et un espace fini. Dans les retours d’expérience d’Andrew Faris sur des marques à huit chiffres, les gains de marge dans l’e-commerce remontent souvent vers Amazon et Meta par la hausse des enchères, tandis que le linéaire physique présente des caractéristiques plus défendables. Cela ne rend pas le retail facile ni toujours plus rentable : cela justifie de traiter le DTC comme un canal, pas comme une identité de modèle - et de comparer sa contribution avec celle d’Amazon et du wholesale, comme le développe Go-to-Market DTC & Retail.
3. Réduire les péages et défendre le prix
Email, abonnements, apps, programmes de fidélité et communautés restent des audiences propriétaires, comme le documente Thomas Barta dans End of the Click. Elles ne sont ni gratuites ni immunisées contre le churn, mais elles évitent de racheter chaque relation au même intermédiaire. Suivre la part de commandes issue de ces actifs révèle si la marque accumule une relation ou reloue son accès au marché à chaque vente.
Le second actif est le pouvoir de prix : selon Hankins, une marque forte peut faire accepter davantage du coût réel de l’opération. Le pricing power ne remplace ni le panier ni la logistique ; il évite que toute hausse de coût doive être absorbée par la marge. La sortie n’est donc pas « opérationnelle ou marketing » : elle combine structure d’offre, distribution, relation directe et prix défendu par la marque.
Le document d’arbitrage
Le rôle du marketing au chapitre Stratégie n’est pas d’accuser les opérations d’être trop coûteuses : il est de rendre l’arbitrage commun. Un pont mensuel simple peut suivre, par canal :
CA brut → CA net de remises et retours → marge produit → contribution après fulfillment → contribution après acquisition
Il faut y ajouter le coût complet d’un retour, la part de commandes issue d’audiences propriétaires, le coût de visibilité plateforme et la contribution par panier. Ce document relie acquisition, offre, prix et distribution, et permet de poser la bonne question : quel canal crée réellement du profit incrémental après les coûts qu’il internalise ?
Si ta scale-up plafonne aujourd’hui
1. Recalcule la contribution par canal.
Après retours, paiement, préparation, dernier kilomètre, service et frais de plateforme - jamais sur la seule marge produit ou le ROAS.
2. Segmente la gravité.
Par catégorie, SKU, cohorte, motif de retour et taille de panier : une moyenne globale masque le produit qui détruit la marge et celui qui amortit la logistique.
3. Teste la structure avant d’ajouter du média.
Bundle, quantité, seuil de franco, frais de retour, prix et canal : mesure sur le profit par commande et la rétention, pas seulement sur la conversion.
4. Compare DTC, marketplace et retail comme un portefeuille.
Le canal propre maximise le contrôle ; il ne mérite pas automatiquement tout le volume.
5. Mesure les deux protections cumulatives.
La part des commandes issue d’une audience propriétaire et un premium de prix soutenable : elles réduisent respectivement la rente d’acquisition et l’érosion de marge.
Pour aller plus loin
- Pricing Power - défendre un prix qui absorbe le coût réel sans perte disproportionnée de volume.
- Disponibilité Physique & Digitale - couvrir les occasions d’achat sans confondre présence en ligne et accessibilité.
Sources
- WARC, Marketing frameworks for a digital-first world.
- The Sleeping Barber, SBP 036: The Gravity of Ecommerce with JP Castlin and James Hankins.
- WARC, Lazada’s Magnus Ekbom on e-commerce’s big mistake.
- Thomas Barta, The End of the Click.
- Andrew Faris, Simple Modern took their AOV from $18 to $80.
- Andrew Faris, You’re thinking about your DTC business wrong (with Kelcey Lehrich).
- Andrew Faris, Inside an 8-figure dog brand exit - what made it sellable.
ℹ️ À propos de cette page
Reaching Kibo explore les vrais moteurs de la croissance des scale-ups B2C - et comment les mettre en pratique. Cette page appartient à Basecamp, le playbook du projet.
Elle est rédigée par IA, d’après le cadre et la direction que je donne. Une erreur, un désaccord, une source à ajouter ? Écris-moi : romain@reachingkibo.com.